
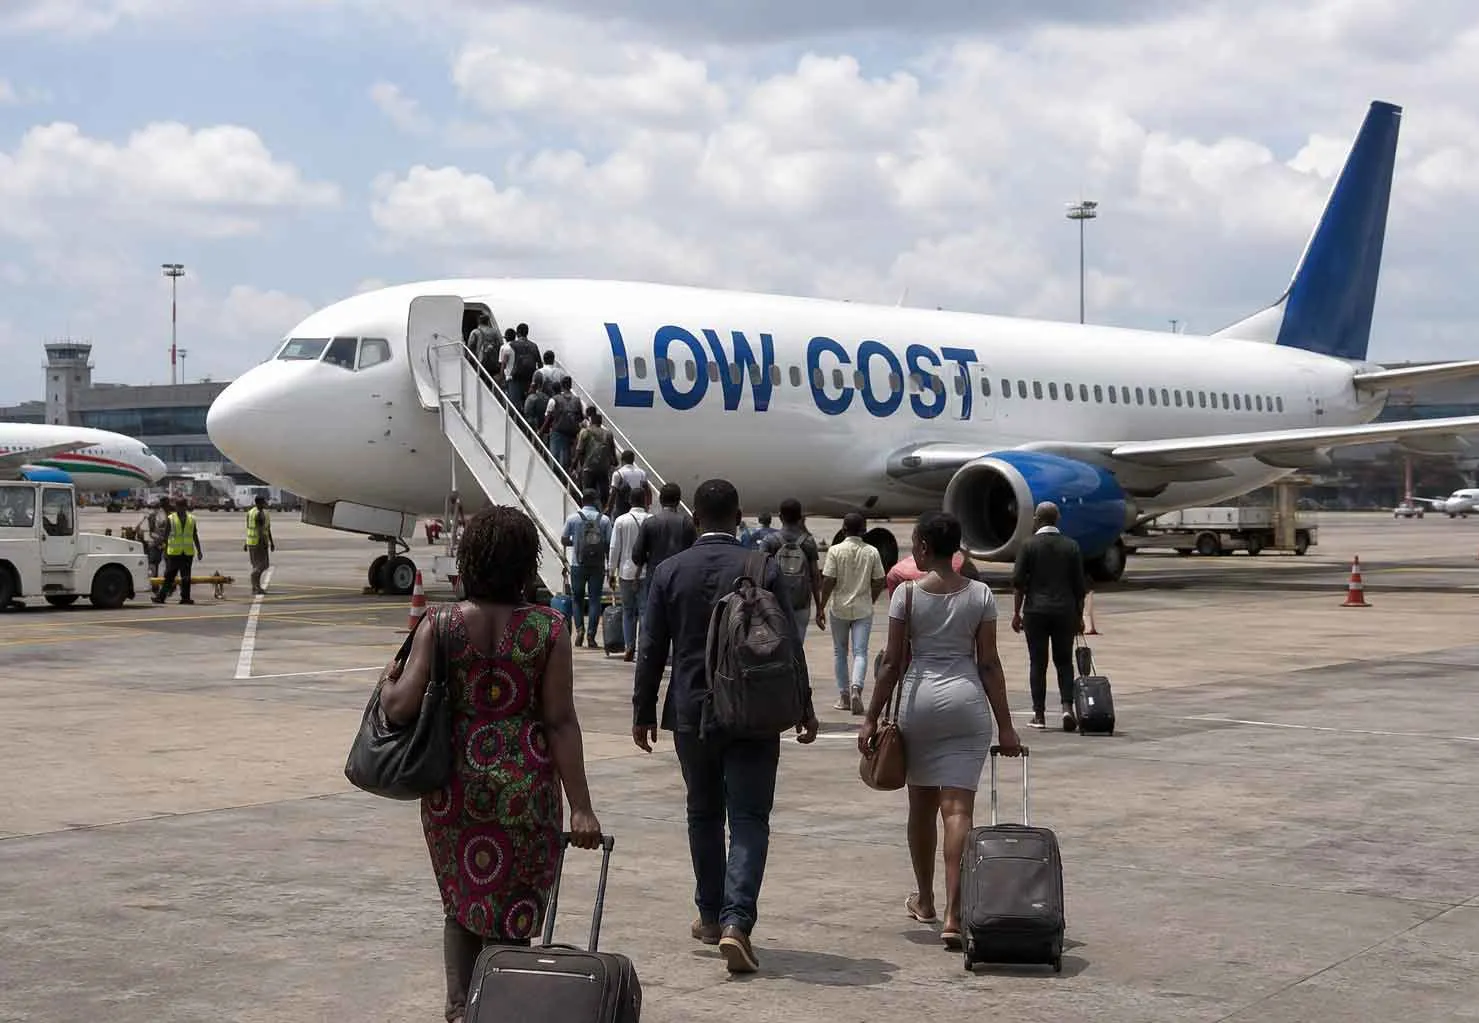
É uma pergunta aparentemente simples. Se as companhias low cost revolucionaram a forma de viajar na Europa, levando milhões de pessoas a atravessar fronteiras por algumas dezenas de euros, porque não aconteceu o mesmo em África?
O continente parece, à partida, feito para o avião. As distâncias são enormes, muitas capitais encontram-se separadas por milhares de quilómetros e as alternativas por estrada ou ferrovia nem sempre são rápidas ou simples. Ainda assim, viajar de avião dentro de África continua a ser caro e, em muitos casos, surpreendentemente complicado.
Não significa que não existam companhias de baixo custo no continente. Existem e algumas conseguiram estabelecer operações relevantes nos seus mercados. O que África ainda não produziu foi uma grande low cost verdadeiramente continental, capaz de construir uma extensa rede entre países e fazer pelo transporte aéreo africano aquilo que companhias como a Ryanair, easyJet ou Wizz Air fizeram na Europa.
A explicação começa nos custos.
Voar em África custa mais
As companhias africanas operam em condições particularmente difíceis. Segundo a Associação Internacional de Transporte Aéreo (IATA), apresentam os custos unitários mais elevados do mundo. Em 2024, o custo médio por tonelada-quilómetro disponível rondava os 140 cêntimos de dólar, aproximadamente o dobro do registado no resto do mundo.
O combustível é parte importante da equação. Em África, o seu preço é cerca de 17% superior à média mundial. A manutenção, os seguros e o acesso ao capital também são mais caros. A tudo isto junta-se uma frota que, em média, é cerca de cinco anos mais antiga do que a média global. Aviões mais antigos consomem mais combustível e exigem manutenção mais frequente e dispendiosa.
Para uma companhia tradicional, são dificuldades importantes. Para uma low cost, podem determinar a viabilidade do negócio.
O segredo deste modelo não está apenas em retirar refeições gratuitas ou cobrar pela bagagem. Está em reduzir custos em praticamente todos os momentos da operação. Os aviões passam pouco tempo em terra, a frota tende a ser padronizada, os processos são simplificados e cada aeronave voa o maior número possível de horas por dia.
Quando a estrutura que rodeia a companhia já é cara, vender muito barato torna-se consideravelmente mais difícil.
O peso invisível no bilhete
Há outra parcela que o passageiro raramente considera quando compra uma passagem: os impostos e as taxas.
Segundo a IATA, os impostos e encargos associados à aviação em África situam-se cerca de 12% a 15% acima da média mundial. As taxas de navegação aérea também são aproximadamente 10% superiores.
E há custos que uma companhia simplesmente não consegue cortar.
Pode reduzir pessoal administrativo, vender directamente pela Internet, simplificar serviços a bordo ou negociar melhor os seus aviões. Não pode, porém, eliminar uma taxa aeroportuária ou um imposto estabelecido pelo Estado.
É aqui que começa um dos grandes problemas africanos. Quanto maior for a componente fixa do preço de uma passagem, menor será a margem que uma companhia tem para baixar a tarifa.
Um continente, muitos mercados
Mas talvez o maior obstáculo esteja fora dos aviões.
A Europa conseguiu criar um espaço aéreo amplamente liberalizado, permitindo às companhias construir redes que atravessam fronteiras com relativa facilidade. Foi essa transformação que ajudou a criar o terreno onde as grandes low cost europeias cresceram.
África continua longe desse cenário.
Durante décadas, vários países limitaram o acesso aos seus mercados aéreos, em parte para proteger as respectivas companhias nacionais. Um estudo do Banco Mundial sobre a liberalização da aviação africana identificou precisamente essa protecção como uma das razões para tarifas elevadas e menor crescimento do tráfego aéreo.
O problema não é novo.
Em 1999, os países africanos adoptaram a Decisão de Yamoussoukro, concebida para liberalizar o transporte aéreo no continente. Entre os seus princípios estavam a abertura do acesso aos mercados, a liberalização das tarifas e uma maior liberdade na definição da capacidade e frequência dos voos.
Quase duas décadas depois, em Janeiro de 2018, a União Africana lançou o Mercado Único de Transporte Aéreo Africano, conhecido pela sigla inglesa SAATM. O objectivo é ambicioso: transformar progressivamente África num único mercado de aviação, permitindo maior liberdade de operação entre os Estados participantes.
O projecto existe. A plena liberalização, porém, ainda não.
E essa diferença é decisiva.
Uma companhia que pretenda criar uma extensa rede africana continua a encontrar um mercado fragmentado por diferentes regras, acordos bilaterais, direitos de tráfego e políticas nacionais. Aquilo que na Europa funciona como um enorme mercado integrado continua, em África, dividido por numerosas fronteiras regulatórias.
Poucos voos alimentam preços altos
O resultado vê-se nos mapas de rotas.
Apenas cerca de 19% das ligações intra-africanas dispõem de voos directos, segundo a IATA.
Isso significa que duas cidades africanas relativamente próximas podem estar mal ligadas por via aérea. Em determinados percursos, viajar entre dois países do continente implica fazer escala num terceiro país ou até sair de África.
Cria-se então um círculo difícil de quebrar.
Há poucas ligações directas porque a procura é limitada. Com pouca procura, as companhias oferecem menos voos. Com menos voos e custos elevados, as tarifas mantêm-se altas. E os preços altos afastam precisamente os passageiros que poderiam fazer crescer o mercado.
O rendimento disponível também pesa. A própria IATA aponta o baixo PIB per capita de grande parte do continente como um dos factores que limitam a procura e tornam os passageiros africanos particularmente sensíveis ao preço.
É uma contradição importante. África precisa de bilhetes baratos para colocar mais pessoas nos aviões, mas as companhias precisam de muitos passageiros para conseguirem vender bilhetes baratos.
O que aconteceria se os céus fossem realmente abertos?
Aqui, os números tornam-se interessantes.
Um estudo do Banco Mundial analisou acordos de transporte aéreo entre países africanos e concluiu que a liberalização reduz tarifas, aumenta a procura e permite aumentar a frequência dos voos.
Quando todos estes efeitos são considerados, o benefício para os consumidores é equivalente a uma redução entre 40% e 42% das tarifas aéreas médias nos mercados estudados.
Não significa que todos os bilhetes africanos baixariam automaticamente 40%. Significa que a abertura dos mercados pode produzir um efeito económico dessa dimensão através da combinação de preços mais baixos, maior frequência e crescimento da procura.
É precisamente o mecanismo de que uma grande low cost necessita.
Baixar preços pode trazer passageiros que hoje não viajam de avião. Mais passageiros permitem aumentar frequências. Mais frequências tornam o serviço mais atractivo. E aviões mais cheios ajudam a reduzir o custo por passageiro.
A oportunidade está no tamanho do problema
Apesar de todas estas dificuldades, há uma razão para acreditar que a aviação africana poderá mudar profundamente.
A IATA prevê que o mercado africano cresça, em média, 4,1% por ano durante as próximas duas décadas, atingindo cerca de 411 milhões de passageiros. Será uma das regiões de maior crescimento da aviação mundial.
O passageiro potencial existe. O desafio é tornar economicamente possível transportá-lo.
Para isso, não basta criar uma companhia e pintar os aviões com as cores de uma nova marca. Uma verdadeira revolução low cost africana exigirá mercados mais abertos, custos aeroportuários competitivos, impostos menos pesados, maior facilidade de circulação entre países, melhor acesso a financiamento e uma aplicação efectiva dos acordos de liberalização que África já aprovou.
Só então poderá surgir uma companhia com dezenas de aviões semelhantes, elevada utilização diária, operação simplificada e uma rede suficientemente grande para ligar cidades africanas a preços que hoje parecem improváveis.
Talvez a pergunta, por isso, esteja mal formulada.
Não é difícil perceber porque África precisa de uma Ryanair africana. Num continente desta dimensão, com centenas de milhões de potenciais passageiros e ligações aéreas ainda escassas, as razões são evidentes.
A pergunta verdadeiramente interessante é outra.
O que falta mudar para que ela possa finalmente levantar voo?


