
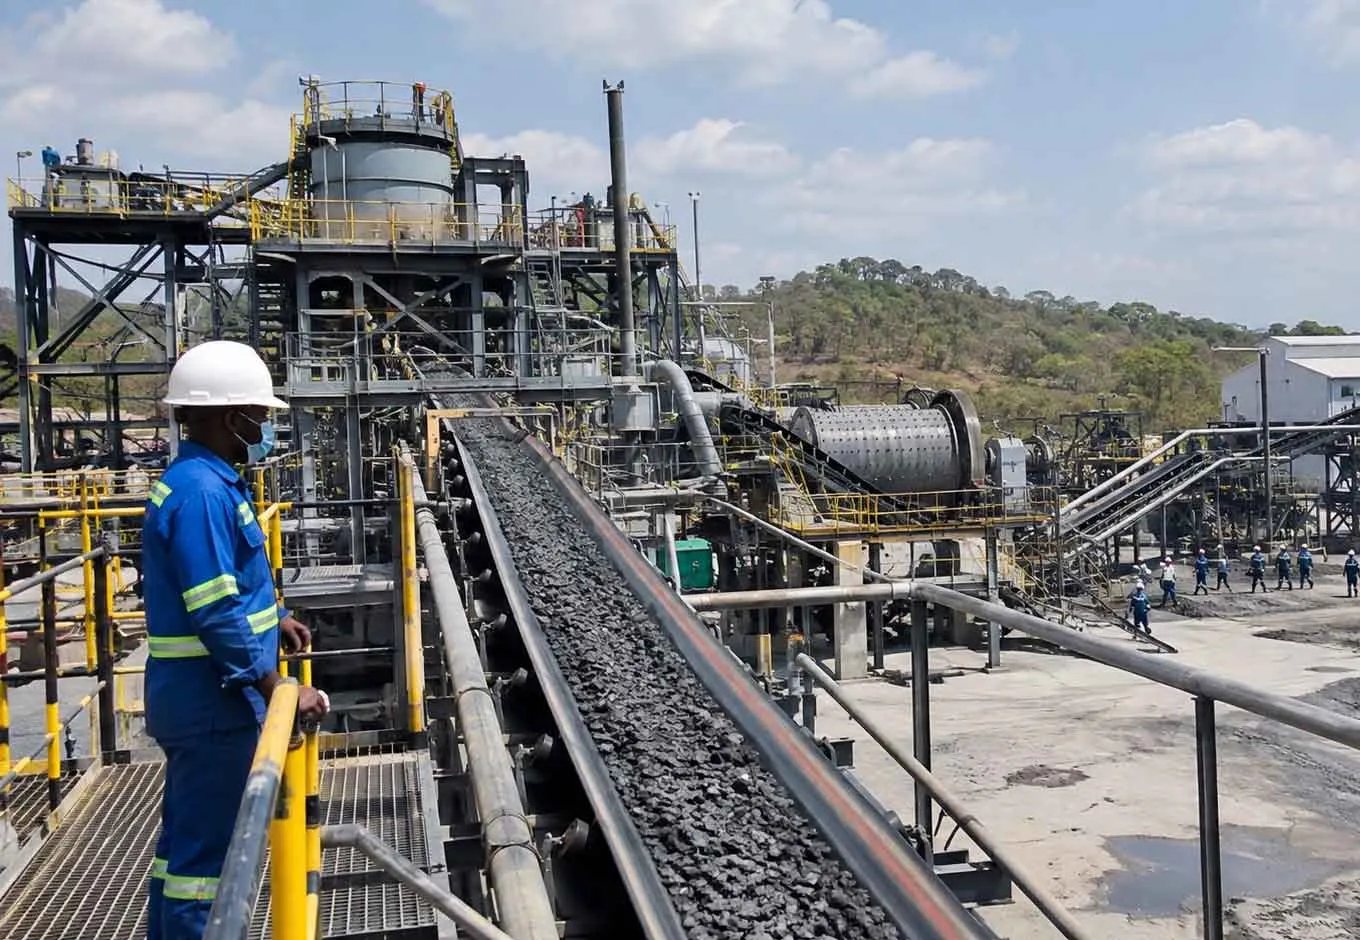
A inteligência artificial pode ser feita de código, algoritmos e capacidade computacional, mas a corrida para dominar a nova economia mundial está a revelar uma dependência muito mais antiga e profundamente física: minerais.
Por detrás dos milhares de servidores instalados nos grandes centros de dados existem redes eléctricas, cabos, baterias, sistemas de armazenamento e equipamentos industriais que precisam de cobre, grafite, lítio, terras raras, tungsténio e antimónio.
É esta ligação entre o digital e o subsolo que está a transformar os chamados minerais críticos numa das peças estratégicas da economia mundial.
O Goldman Sachs identifica três forças a convergir sobre estes recursos: electrificação, crescimento da procura energética impulsionada pela inteligência artificial e preocupação crescente com a segurança das cadeias de abastecimento.
Andrew Timbers, co-responsável pela área de metais e mineração nas Américas da instituição, resume esta convergência ao afirmar que os minerais críticos estão agora no ponto de encontro entre electrificação, procura energética associada à IA e segurança das cadeias de abastecimento.
A mudança não é apenas tecnológica. É económica e geopolítica.
O controlo de uma jazida continua importante, mas começa a valer menos quando separado das restantes etapas necessárias para transformar minério num produto utilizado pela indústria. Processamento, refinação, energia, tecnologia, logística e capacidade de fabricação estão a ganhar peso semelhante ao da própria extracção.
A inteligência artificial encontra o cobre
Um dos exemplos mais claros está no cobre.
Quanto mais capacidade computacional o mundo instala, maior se torna a necessidade de electricidade para alimentar os equipamentos. Essa energia precisa de ser produzida, transportada e distribuída, colocando pressão adicional sobre redes eléctricas já existentes.
Segundo o Goldman Sachs, um único data center de escala gigawatt pode necessitar de até 50 mil toneladas métricas de cobre para cablagem e reforço da rede.
A dimensão ajuda a revelar aquilo que frequentemente fica escondido na narrativa sobre inteligência artificial: o crescimento da capacidade digital implica também uma enorme expansão de infra-estruturas físicas.
O problema é que os dois mundos funcionam a velocidades diferentes.
Um centro de dados pode ser desenvolvido num período relativamente curto. Colocar uma nova mina de cobre em produção é um processo muito mais demorado. De acordo com o Goldman Sachs, podem decorrer 15 anos ou mais entre a descoberta e o início da produção.
A procura pode, assim, avançar muito mais depressa do que a capacidade de criar nova oferta.
Esta diferença ajuda a explicar por que razão activos minerais já desenvolvidos estão a tornar-se particularmente importantes e por que fusões e aquisições ganham relevância num mercado em que esperar por uma nova mina pode significar esperar mais de uma década.
O verdadeiro poder está depois da extracção
A geologia, porém, conta apenas parte da história.
Durante muito tempo, o modelo dominante permitiu que um país extraísse o recurso e exportasse o concentrado, deixando processamento, refinação e fabricação para outras economias.
A nova corrida está a questionar esse modelo.
Nas terras raras, o Goldman Sachs aponta para uma lógica conhecida como “mine-to-magnet”, ou da mina ao íman. Em vez de controlar apenas a extracção, procura-se integrar separação, metalização e fabricação dos ímanes utilizados em veículos, equipamentos industriais, tecnologias avançadas e sistemas de defesa.
Esta integração permite assegurar fornecimento, reduzir dependências externas e capturar uma parcela maior do valor económico.
É também aqui que se percebe por que possuir reservas abundantes não significa necessariamente dominar um mercado.
Um país capaz de processar e transformar minerais extraídos noutros territórios pode ocupar uma posição mais poderosa na cadeia do que algumas das próprias economias produtoras.
China construiu poder onde a matéria-prima ganha valor
A China tornou-se o principal exemplo desta estratégia.
A força chinesa não resulta apenas da disponibilidade de recursos minerais. Ao longo de décadas, o país desenvolveu uma extensa capacidade de fundição, processamento, refinação e manufactura.
Dados da Agência Internacional de Energia (IEA) citados no material de referência mostram a dimensão dessa concentração.
Excluindo as terras raras, a participação média do principal país refinador nos grandes mercados minerais alcançou 72% em 2025, depois de se situar em 70% em 2023.
No cobre, a transformação foi particularmente profunda.
Desde 2005, a China respondeu por mais de 90% do crescimento mundial da capacidade de fundição, elevando a sua participação na capacidade global de aproximadamente 15% para cerca de 50% em 2025.
É no meio da cadeia, portanto, que uma parte decisiva do poder foi construída.
Ter várias minas espalhadas pelo mundo não elimina uma vulnerabilidade se o produto extraído continuar dependente de poucos países para chegar à forma exigida pela indústria.
Quando pouco mineral condiciona milhares de milhões
A dimensão estratégica desta dependência tornou-se mais visível com os controlos às exportações.
Segundo a IEA, o número de códigos pautais relativos a minerais abrangidos por controlos chineses de exportação triplicou desde 2023.
Nas terras raras, uma aplicação integral das restrições poderia colocar em risco até US$6,5 biliões por ano de produção a jusante fora da China, envolvendo sectores que vão da indústria automóvel à alta tecnologia, energia e defesa.
No grafite destinado a baterias, uma interrupção completa do comércio poderia afectar mais de US$300 mil milhões de produção anual fora do mercado chinês.
É aqui que o conceito de mineral crítico ganha a sua verdadeira dimensão.
O valor comercial de determinada quantidade de mineral pode ser pequeno comparado com o valor das fábricas, equipamentos e actividades económicas que dependem desse material para continuar a funcionar.
A criticidade não resulta apenas da escassez. Resulta também da dependência.
Governos passam de árbitros a participantes
A resposta internacional está a alterar igualmente o papel do Estado.
Governos que tradicionalmente se concentravam em licenciar, regular e tributar projectos mineiros começam a utilizar instrumentos financeiros para garantir o desenvolvimento de recursos considerados estratégicos.
Nos Estados Unidos, segundo o Goldman Sachs, esta intervenção inclui participações accionistas, capital híbrido, crédito de baixo custo, reservas estratégicas e mecanismos destinados a reduzir o risco associado aos projectos.
A razão está na natureza da mineração.
São investimentos que podem exigir enormes quantidades de capital, enfrentar riscos elevados e demorar anos até começar a gerar produção.
Quando o mercado considera um projecto demasiado arriscado, mas o Estado entende que o mineral é fundamental para a segurança económica, o apoio público pode melhorar as condições de financiamento e facilitar a entrada de bancos e investidores institucionais.
A mineração começa, desta forma, a aproximar-se de áreas tradicionalmente tratadas como estratégicas, entre elas energia, defesa e infra-estruturas.
Até a geografia começa a definir o financiamento
A consequência é que a localização de um depósito mineral passa a influenciar não apenas a logística, mas também o dinheiro necessário para desenvolvê-lo.
Investidores continuam a olhar para teor do minério, custos de produção e perspectivas dos preços internacionais. Mas estabilidade política, regras do sector, apoio governamental, infra-estruturas disponíveis, contratos de compra e posição do país nas alianças económicas internacionais estão igualmente a ganhar peso.
Segundo o Goldman Sachs, localização e alinhamento geopolítico tornaram-se factores cada vez mais relevantes na alocação de capital.
Assim, dois depósitos com características geológicas semelhantes podem acabar avaliados de maneira diferente simplesmente porque estão inseridos em ambientes políticos, económicos e logísticos distintos.
África enfrenta o paradoxo da abundância
É neste novo mapa económico que África ocupa uma posição simultaneamente poderosa e vulnerável.
O continente possui uma presença relevante no fornecimento mundial de vários minerais críticos.
De acordo com a IEA, África fornece aproximadamente 75% do manganês mundial, 70% do cobalto e quase 20% do cobre.
Contudo, representa menos de 1% do valor produzido na manufactura das principais tecnologias de energia limpa.
O contraste é enorme.
O continente fornece parte substancial dos materiais que alimentam a transformação tecnológica mundial, mas uma parcela muito menor do valor industrial criado depois de esses recursos deixarem as minas.
Refinação, fabricação de componentes, manufactura e integração tecnológica permanecem largamente fora das economias produtoras.
A nova corrida mineral abre, por isso, uma questão diferente para África: não apenas como aumentar a produção, mas como evitar que a crescente procura mundial reproduza o antigo modelo de exportar recursos e importar produtos de maior valor.
Processar em África exige mais do que uma lei
Alguns países africanos já procuram mudar esta relação através de restrições à exportação de minerais não processados, exigências de beneficiamento local e maior participação estatal.
A intenção é reter dentro das economias nacionais uma parcela superior do valor criado pelos recursos.
Mas transformar minério localmente exige muito mais do que obrigar empresas a fazê-lo.
É necessária electricidade fiável, estradas, caminhos-de-ferro, portos, financiamento, tecnologia, engenheiros, técnicos especializados e compradores para os produtos resultantes.
Sem estas condições, uma restrição à exportação de matéria-prima pode reduzir a atractividade de um projecto sem criar automaticamente uma nova indústria.
A discussão sobre minerais críticos transforma-se, deste modo, numa discussão sobre política industrial.
Grafite coloca Moçambique dentro da disputa
Para Moçambique, esta transformação mundial tem um significado particular.
O País é actualmente o terceiro maior produtor mundial de grafite, matéria-prima fundamental para baterias e armazenamento de energia.
A nova legislação mineira promulgada em Junho introduziu mudanças que apontam precisamente para uma tentativa de aumentar a participação nacional no valor produzido pelo sector.
O novo quadro determina uma participação mínima estatal de 15%, gratuita e não diluível, nos projectos mineiros, ao mesmo tempo que estabelece exigências de processamento local e restringe exportações de produtos não processados ou semiprocessados, excepto mediante autorização específica.
A questão que se coloca agora é até onde essa mudança poderá levar a economia moçambicana.
Extrair grafite é uma etapa. Processá-la acrescenta outra camada de valor. Produzir materiais especializados utilizados em ânodos, células e baterias colocaria o País em segmentos industriais muito mais avançados.
É precisamente entre estas etapas que se decide quanto da riqueza mineral permanece dentro da economia.
Nipepe começa a testar o novo caminho
Um dos sinais desta transição surgiu em Nipepe, na província do Niassa.
No início deste ano, Moçambique inaugurou uma unidade chinesa de processamento de grafite com capacidade anual de 200 mil toneladas.
O investimento da DH Mining no complexo mineiro e de processamento foi estimado em US$200 milhões.
Na altura, a operação empregava 890 trabalhadores, com previsão de alcançar cerca de 2.000 postos de trabalho numa segunda fase.
O Presidente Daniel Chapo apresentou o empreendimento como parte da ambição de fazer Moçambique avançar da condição de fornecedor de matéria-prima para produtor e processador.
O projecto mostra uma primeira possibilidade de deslocação dentro da cadeia de valor.
Mas também mostra a dimensão do caminho ainda por percorrer.
Processar grafite não equivale a fabricar materiais de ânodo. Fabricar materiais de ânodo não equivale a produzir células. E produzir células não equivale a controlar uma indústria de baterias.
Cada etapa exige novos investimentos, tecnologia, competências, energia e mercados.
Conteúdo local ganha outra dimensão
Neste cenário, o próprio conceito de conteúdo local precisa de ultrapassar a contagem de empregos ou contratos adjudicados a fornecedores nacionais.
Esses indicadores continuam importantes, mas não mostram toda a transformação económica possível.
A pergunta passa a ser: quanto valor permanece no País depois de o mineral sair da terra?
Formação de técnicos, serviços de engenharia, manutenção industrial, logística, financiamento, investigação, fornecimento energético, processamento e manufactura tornam-se elementos de uma cadeia que pode criar empresas e competências muito além da vida útil de uma mina.
Essa poderá ser a diferença entre uma economia que simplesmente exporta minerais e outra que utiliza os recursos para construir uma base industrial.
A janela moçambicana não será permanente
A procura internacional cria actualmente uma oportunidade, mas o cenário não ficará necessariamente imóvel.
Outros produtores estão a desenvolver novos projectos. Tecnologias futuras podem reduzir ou alterar a necessidade de determinados materiais. A reciclagem também deverá fornecer uma parcela crescente dos minerais utilizados pela economia mundial.
A IEA prevê que a contribuição dos minerais reciclados possa praticamente duplicar até 2040.
Para Moçambique, isso significa que o valor estratégico actual do grafite e de outros recursos deve ser analisado também como uma janela temporal.
O objectivo de longo prazo não será apenas aumentar toneladas extraídas, mas converter o actual ciclo mineral em activos económicos que sobrevivam às próprias minas: energia, infra-estruturas, empresas, trabalhadores especializados, conhecimento e capacidade industrial.
É aqui que a revolução da inteligência artificial encontra um desafio muito concreto para países ricos em recursos naturais.
Enquanto o mundo discute algoritmos, chips e capacidade computacional, uma parte silenciosa da disputa está a acontecer debaixo da terra e nas fábricas que transformam aquilo que dela é retirado.
Para Moçambique, a oportunidade não reside simplesmente em ter grafite.
Reside em decidir até onde, na longa viagem entre a mina e a tecnologia, a economia nacional conseguirá acompanhar o mineral.


